Vad är ränta på ränta i fonder?
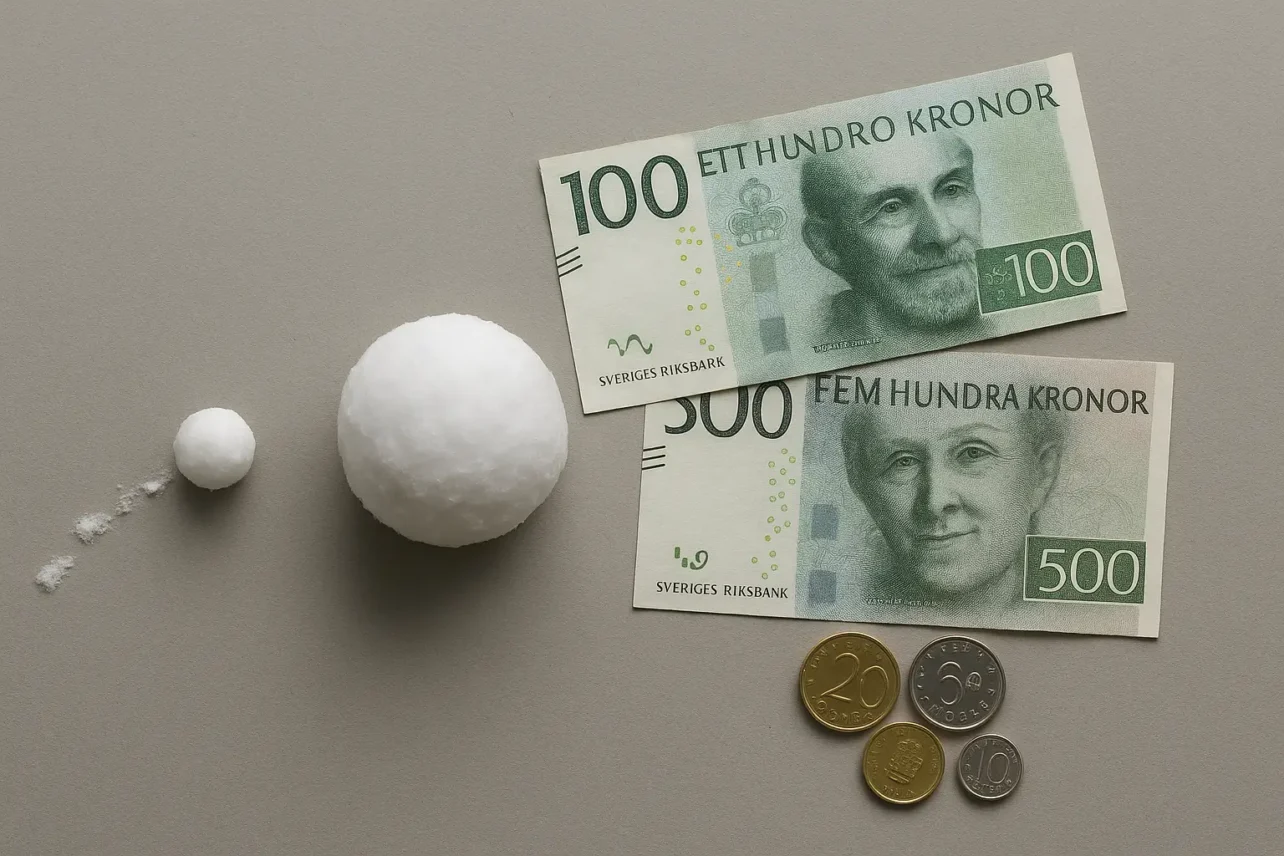
Ränta på ränta betyder att tidigare avkastning ligger kvar i kapitalet och kan ge ytterligare avkastning. I fonder sker effekten genom fondens värdeutveckling och eventuell återinvesterad utdelning. När kapitalet växer blir alltså också beloppet som kan utvecklas under nästa period större.
Uttrycket ränta på fonder är därför lite förenklat. En fond ger normalt ingen fast räntesats som ett sparkonto. Fondens avkastning varierar och värdet kan både stiga och falla. Ränta på ränta beskriver hur avkastning kan byggas ovanpå tidigare avkastning, inte en garanterad ersättning.
Skillnaden mot enkel ränta
Med enkel ränta räknas avkastningen varje gång på det ursprungliga beloppet. Med sammansatt ränta räknas den på ett belopp som även innehåller tidigare avkastning. Därför blir skillnaden större ju längre pengarna är placerade.
Ett sparkonto kan också ge ränta på ränta om räntan läggs till kapitalet. Skillnaden mellan sparkonto och fonder gäller framför allt risk, räntenivå och villkor. Ett sparkonto har normalt ett fast nominellt värde och beskrivs av Finansinspektionen som ett i stort sett riskfritt sparande, medan fondandelarnas värde kan minska.
Hur fungerar ränta på ränta i fonder och aktier?
En fond innehåller flera underliggande värdepapper, till exempel aktier eller obligationer. Det ger en automatisk riskspridning jämfört med att äga en enskild aktie direkt. Fondens värde påverkas av utvecklingen i dessa innehav. Utdelningar kan antingen återinvesteras i fonden eller betalas ut, beroende på fondens konstruktion. Kontrollera därför fondens faktablad innan du antar att utdelningar återinvesteras.
Ränta på ränta i aktier fungerar på ett annat sätt än en fast ränta. Effekten uppstår när aktiens värde ökar över tid och när eventuella utdelningar återinvesteras. Bolagets vinster kan också återspeglas i aktiekursen. En enskild aktie kan däremot falla kraftigt i värde, och direktägda aktier är typiskt mer värdefluktuativa än fonder.
Steg för steg
- Du investerar ett startbelopp eller börjar månadsspara.
- Fonden eller aktien utvecklas, positivt eller negativt.
- Avkastning som stannar kvar i sparandet ökar kapitalet.
- Det större kapitalet kan ge ytterligare avkastning under kommande perioder.
- Regelbundna insättningar ger samtidigt mer kapital som kan utvecklas.
Effekten blir inte en jämn, exponentiell kurva i verkligheten. Marknadsavkastningen varierar mellan år, och vissa år kan värdet falla. Den matematiska modellen visar däremot varför lång spartid och återinvesterad avkastning kan få stor betydelse.
Så beräknar du avkastning i fonder
För ett engångsbelopp kan du använda grundformeln A = P(1 + r)^t. A är slutvärdet, P är startkapitalet, r är den antagna årliga avkastningen och t är antalet år. Formeln förutsätter en konstant avkastning och bortser från avgifter, skatt och nya insättningar.
Vid månadssparande behöver beräkningen även ta hänsyn till när insättningarna görs och hur ofta avkastningen kapitaliseras. En kalkylator kan vara praktisk för att jämföra olika sparbelopp och spartider. Du kan exempelvis använda en formel för ränta på ränta eller en ränta-på-ränta-kalkylator.
Exempel med engångsbelopp
Om du placerar 50 000 kronor och antar 7 procents årlig avkastning med årlig kapitalisering blir värdet cirka 98 358 kronor efter 10 år och cirka 193 484 kronor efter 20 år. Beloppen är beräknade före avgifter och skatt. De visar effekten av antagandet, inte vad en fond garanterar.
Med samma startbelopp och antagen ränta på 3 procent blir slutvärdet cirka 67 196 kronor efter 10 år och cirka 90 306 kronor efter 20 år. Vid 8 procents antagen årlig avkastning blir 50 000 kronor cirka 107 946 kronor efter 10 år, före avgifter och skatt.
Exempel med månadssparande
| Månadssparande | Spartid | Beräknat slutvärde | Insatt kapital |
|---|---|---|---|
| 1 000 kr | 30 år | Cirka 1 219 000 kr | 360 000 kr |
| 2 000 kr | 30 år | Cirka 2 438 000 kr | 720 000 kr |
Beräkningen bygger på månadsvis kapitalisering och bortser från avgifter och skatt. Den visar också varför skillnaden mellan 1 000 och 2 000 kronor i månaden blir stor över 30 år: både insättningarna och den möjliga avkastningen på dem fördubblas.
Fonder, aktier eller sparkonto?
Fonder passar ofta den som vill sprida sitt sparande över flera värdepapper utan att välja varje innehav själv. Aktier innebär direktägande och kan ge större värdesvängningar. Ett sparkonto har normalt fast nominellt värde, medan fondandelar innebär risk att värdet minskar. Fonder har ingen garanterad avkastning.
Tabellen jämför två matematiska antaganden för samma startbelopp. Sparkontots 3 procent är här kapitaliserad ränta, inte enkel tillväxt. Fondens 7 procent är en antagen avkastning och ska inte läsas som en prognos.
| Tid | Antagen fondavkastning 7 % | Antagen sparkontoränta 3 % |
|---|---|---|
| 10 år | Cirka 98 358 kr | Cirka 67 196 kr |
| 20 år | Cirka 193 484 kr | Cirka 90 306 kr |
Fonder har högre möjlig avkastning än ett sparkonto, men också risk för värdeminskning. Pengar som ska användas på kort sikt behöver därför inte behandlas på samma sätt som långsiktigt kapital. Ett sparkonto kan vara relevant för pengar som ska vara lättillgängliga och inte får svänga i värde.
För en bredare genomgång av ränta på ränta och fondsparande finns även material hos Investeramera. En kalkylator är däremot bara så användbar som de antaganden du matar in.
Avgifter, risk och kontotyp
Fondavgiften dras löpande ur fondens tillgångar och minskar den avkastning som spararen får. Kontrollera avgiften i fondens faktablad. Finansinspektionen uppgav att medianavgiften under första kvartalet 2025 var 0,25 procent för Sverigeindexfonder och 0,35 procent för globalindexfonder. För aktivt förvaltade Sverigefonder och globalfonder var medianavgiften 1,30 procent.
På ett ISK kan du äga både fonder och aktier. Du betalar inte skatt på enskilda vinster, utdelningar eller räntor, utan en årlig skatt baserad på kontots kapitalunderlag och insättningar. Skatten tas ut även om innehaven har gått ned, och förluster kan inte dras av. Fondavgiften betalar du fortfarande på ISK; kontot gör inte fonder avgiftsfria.
Du kan sälja eller byta fonder och aktier på ett ISK utan att deklarera den enskilda vinsten eller förlusten. Den statliga insättningsgarantin gäller bankmedel, inte fondandelarnas värde. Kontanta medel på ett ISK i en bank kan omfattas av garantin. Läs mer om villkoren hos Konsumenternas och om ISK-beskattning hos Skatteverket.
Så kommer du i gång med långsiktigt fondsparande
- Bestäm när pengarna kan behövas och hur stora värdesvängningar du klarar.
- Välj en fond med den riskspridning som passar målet.
- Jämför fondavgiften och läs fondens faktablad.
- Bestäm ett månadssparande som fungerar även under perioder när marknaden faller.
- Kontrollera om fonden är ackumulerande eller utdelande, så att du vet hur utdelningar hanteras.
- Följ upp sparandet med rimliga intervall i stället för att fatta beslut utifrån enskilda börsdagar.
Breda indexfonder kan ge riskspridning genom många underliggande värdepapper, men låg avgift tar inte bort marknadsrisken. Använd fondens innehav, riskinformation och faktablad när du jämför alternativ. Finansinspektionen beskriver fondsparande och riskspridning i sin genomgång av svenskarnas sparande.
Förklaringar av fondavgifter finns hos Finansinspektionen. Vill du läsa en extern jämförelse av räntefonder finns även Morningstars fondmaterial.
Det går inte att utse en fond som är bäst för alla. Fondvalet behöver stämma med spartid, risk och behov av tillgång till pengarna. Undvik därför att välja en fond enbart på grund av tidigare avkastning. Historisk avkastning garanterar inte framtida resultat.
Vanliga frågor
Kan jag få ränta på ränta med indexfonder?
Ja. Effekten kan uppstå när fondens värdeutveckling och eventuell utdelning som återinvesteras blir en del av kapitalet. Indexfonder ger dessutom riskspridning genom flera underliggande värdepapper. De har dock ingen garanterad avkastning och värdet kan falla.
Är ränta på ränta i aktier samma sak som i fonder?
Grundprincipen är densamma: avkastning som stannar kvar kan ge ytterligare avkastning. I aktier kommer effekten från kursutveckling och eventuella utdelningar som återinvesteras. En fond består av flera värdepapper, medan en enskild aktie normalt innebär större koncentration till ett bolag och typiskt större värdesvängningar.
Vilka fonder är bäst för ränta på ränta?
Det finns inget fondval som är bäst för alla. Jämför riskspridning, fondtyp, avgift och hur utdelningar hanteras. Global- och Sverigeindexfonder är exempel på kategorier som kan ge bred riskspridning, men framtida avkastning kan inte fastställas utifrån tidigare resultat. Äldre rekommendationer hos exempelvis SparaCash ska inte behandlas som ett aktuellt facit.
Hur lång tid tar det att se ränta på ränta i fonder?
Det finns ingen bestämd tidsgräns. Effekten växer med spartiden, men fondvärdet kan variera under vägen. Med 7 procents antagen årlig avkastning tar det matematiskt cirka 10,2 år att fördubbla ett engångsbelopp före avgifter, skatt och variationer i marknadsavkastningen. Vid 8 procent är motsvarande antagande cirka 9,0 år.
Hur påverkar avgiften min avkastning?
Avgiften dras ur fondens tillgångar och minskar den avkastning som blir kvar i sparandet. Effekten kan därför påverka ränta på ränta över lång tid. På ISK betalar du fortfarande fondavgiften, även om beskattningen av kontot sker på annat sätt.
Var kan jag läsa mer eller räkna på sparandet?
Du kan använda en ränta-på-ränta-kalkylator för att testa startbelopp, månadssparande, spartid och antagen avkastning. En ytterligare genomgång av sparande finns hos Aktienyheterna. Information om räntefonder och ränteläge finns även hos Fondkollen.
Investeringar innebär risk för kapitalförlust. Historisk avkastning är ingen garanti för framtida resultat.

Inga kommentarer än